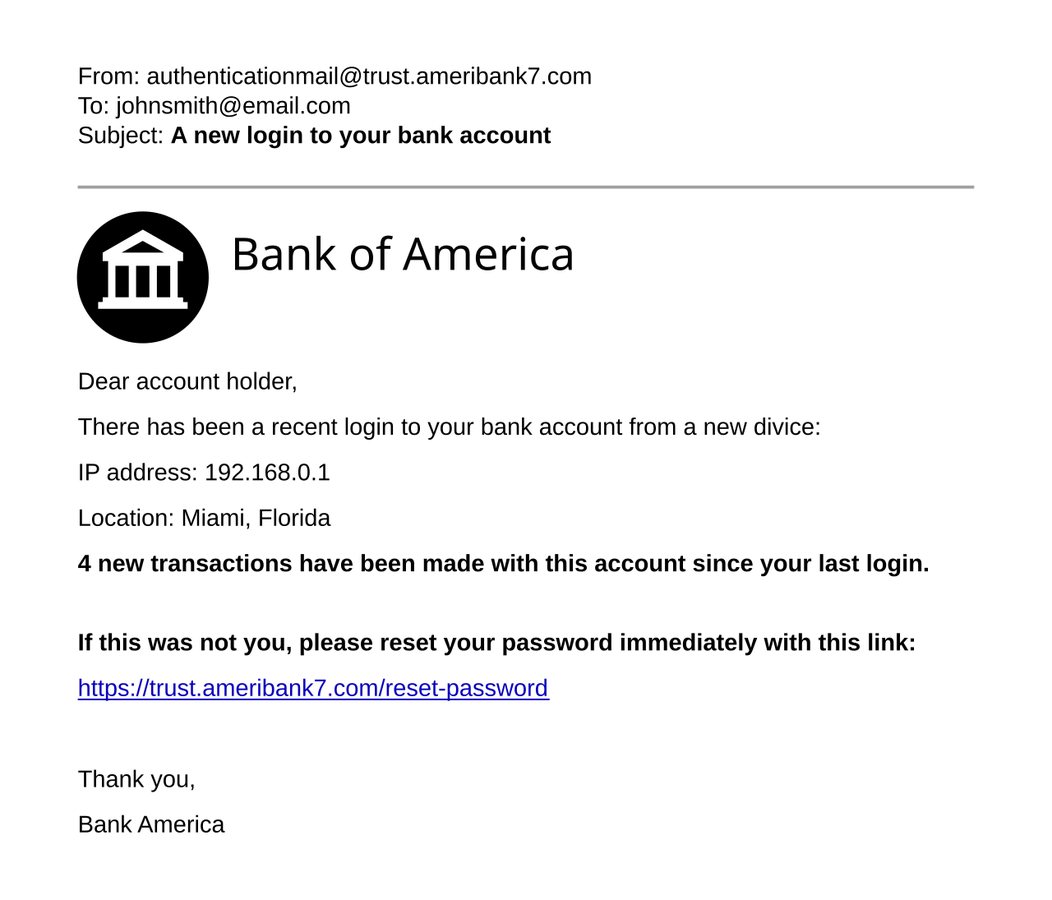
Het Europees Hof van Justitie heeft in een nieuw arrest beslist dat banken een slachtoffer van phishing onmiddellijk moeten terugbetalen. Ze mogen die terugbetaling niet langer weigeren omdat ze vermoeden dat de klant grof nalatig is geweest. De boodschap is duidelijk: eerst terugbetalen, daarna discussiëren. Het arrest geldt ook voor Belgische banken.
Tot nu toe interpreteerden banken de wetteksten vaak in hun eigen voordeel. Bij een vermoeden van grove nalatigheid — bijvoorbeeld wanneer iemand op een valse link had geklikt of zijn codes had ingevuld — hielden ze de terugbetaling tegen. Het Hof maakt daar nu een einde aan. De bewijslast verschuift daarmee in de praktijk naar de bank, die zal moeten aantonen dat er wel degelijk sprake was van grove nalatigheid. Zolang dat niet bewezen is, moet het slachtoffer zijn geld terugkrijgen.
Phishingadvocaat Wesley Jeunen reageert tevreden op de uitspraak. «Als honderden mensen op dezelfde manier worden opgelicht, kan je niet zeggen dat ze grof nalatig zijn», zegt hij. Daarmee verwijst hij naar de georganiseerde aanpak van phishing: criminelen sturen massaal dezelfde overtuigende berichten uit en maken gebruik van steeds verfijndere technieken. Dat individuele slachtoffers daar intrappen, is volgens hem geen bewijs van grove nalatigheid, maar het gevolg van een professionele oplichtingspraktijk.
De uitspraak heeft gevolgen voor de dagelijkse praktijk van bankieren en voor de afhandeling van fraudedossiers. Banken zullen hun procedures moeten aanpassen. In plaats van eerst een onderzoek naar de schuldvraag te voeren en pas daarna te betalen, moeten ze het slachtoffer zo snel mogelijk vergoeden. De discussie over de vraag of de klant al dan niet grof nalatig was, kan daarna nog worden gevoerd, maar mag de terugbetaling niet blokkeren.
Voor gedupeerden betekent dit een belangrijke stap vooruit. Wie het slachtoffer wordt van phishing, kan er voortaan op rekenen dat het bedrag snel wordt teruggestort. Dat neemt niet weg dat preventie belangrijk blijft: waakzaamheid bij het invullen van codes en het controleren van afzenders blijft aangeraden. Maar de verantwoordelijkheid om een snelle terugbetaling te weigeren, ligt nu veel zwaarder bij de bank.
Het arrest kadert in een bredere Europese tendens om consumenten beter te beschermen tegen onlinefraude. Banken die weigeren om mee te werken, riskeren daardoor niet alleen juridische procedures, maar ook reputatieschade. Verwacht wordt dat de sector zijn interne richtlijnen de komende weken aanpast aan de nieuwe rechtspraak. Voor slachtoffers van phishing is de kern van de zaak eenvoudig: eerst je geld terug, dan pas de discussie.
2